

Black-Scholes-Merton en de CBOE
1Overzicht
Wat is een optie waard als niemand weet welk rendement het aandeel verwacht? Ze is evenveel waard als het kost om de optie met aandeel en obligatie na te maken, en die kosten hangen af van de volatiliteit, maar niet van het verwachte rendement en ook niet van de risicoaversie. In dit college:
maken we in een binomiale boom van drie stappen een call na, en zien we dat de kans op een stijging nergens in de prijs voorkomt;
leiden we met het lemma van Itô de partiële differentiaalvergelijking af, en daaruit de Black-Scholes-formule als verdisconteerde verwachting;
berekenen we wat een handelaar verdient die met de verkeerde volatiliteit hedget;
simuleren we hoe groot de spreiding van de P&L (winst of verlies) is als niet continu maar dagelijks, wekelijks of maandelijks wordt gehedgd;
repliceren we de smirk van Rubinstein Rubinstein (1994) (opties met een lage uitoefenprijs zijn relatief duur) op opties op SPY, een beursfonds dat de S&P 500 volgt. Daarna zetten we de VIX, de volatiliteitsindex die de CBOE uit indexopties afleidt, naast de daarna gerealiseerde volatiliteit.
In de jaren zestig rekenden Sprenkle Sprenkle (1961), Boness Boness (1964) en Samuelson Samuelson (1965) de verwachte opbrengst van een optie uit, maar ze bleven alle drie zitten met een verwacht rendement of een discontovoet die niemand kon meten. In 1973 verschenen het artikel van Fischer Black en Myron Scholes Black & Scholes (1973) en dat van Robert Merton Merton (1973), en in april van dat jaar opende in Chicago de CBOE, de eerste beurs voor gestandaardiseerde opties. Hun formule was de eerste waarderingsregel die niet uit evenwicht volgt maar uit replicatie (namaken met andere effecten).
Black-Scholes is een theorie die zich laat toetsen, maar een relatieve, want ze zegt niet wat een aandeel waard is, alleen wat een optie waard is gegeven het aandeel. Daarom breekt ze ook op een andere plek dan het CAPM, namelijk niet in het gemiddelde maar in de volatiliteit, en die is goed meetbaar.
2Intuïtie: waarom zou dit waar zijn?
Black legde het idee zelf uit met een getal Black (1989). Stel dat een call vijftig cent stijgt als het aandeel een dollar stijgt, en vijftig cent daalt als het aandeel een dollar daalt. Een handelaar verkoopt dan twee calls en koopt één aandeel. Wat hij op het aandeel wint, verliest hij op de calls, en omgekeerd, zodat zijn positie voor kleine bewegingen zonder risico is.
Een positie zonder risico moet de rente opleveren, want anders leent iedereen geld om de positie op te zetten, of neemt iedereen juist de omgekeerde positie in. Daarmee ligt ook de prijs van de call vast.
Belangrijk is vooral wat er niet in de redenering zit, zoals de vraag of het aandeel waarschijnlijk stijgt. Een optimistische verwachting zit al in de koers van het aandeel en hoeft dus niet nog eens in de optie. Ook risicoaversie speelt geen rol, omdat de gehedgde positie geen risico heeft.
Wel van belang is hoe hard het aandeel beweegt, omdat de verhouding van twee calls op één aandeel maar even klopt. Na elke beweging moet de handelaar bijstellen, en hoe wilder het aandeel, hoe meer dat bijstellen kost. Daarom is de volatiliteit de enige grootheid over de toekomst die de markt moet inschatten.
Uit deze redenering volgen drie voorspellingen. De prijs van een optie stijgt met de volatiliteit, maar verandert niet als het verwachte rendement verandert. Een handelaar die vaak bijstelt, houdt een kleine P&L over die gemiddeld vrijwel nul is, ongeacht de drift. Als het model klopt, geven ten slotte alle opties op hetzelfde aandeel dezelfde volatiliteit terug.
3Toy-voorbeeld: een binomiale boom van drie stappen
De eerste cel laadt de pakketten voor het hele college.
import numpy as np
import pandas as pd
import matplotlib.pyplot as plt
from scipy import stats

import hap
from hap import data as hap_data
hap.plotting.setup()

rng = np.random.default_rng(20240101)
Opzet. Een aandeel stijgt per stap met factor of daalt met factor , en een Europese call (alleen op de einddatum uit te oefenen) met uitoefenprijs loopt na drie stappen af. De werkelijke kans op een stijging, , laten we open.
| grootheid | waarde |
|---|---|
| koers nu | 100 |
| stijgfactor / daalfactor | 1,1 / 0,9 |
| risicovrij bruto rendement per stap | 1,02 |
| uitoefenprijs | 100 |
De tabel hieronder geeft de koers in elke knoop. In de laatste rij staat de payoff na drie stappen.
| stap | koersen (van veel naar weinig stijgingen) |
|---|---|
| 0 | 100 |
| 1 | 110; 90 |
| 2 | 121; 99; 81 |
| 3 | 133,1; 108,9; 89,1; 72,9 |
| payoff | 33,1; 8,9; 0; 0 |
Het recept. In elke knoop zoeken we aandelen en dollar in obligaties die in beide volgende knopen de waarde van de optie geven. Dan is , de uitslag van de optie gedeeld door die van het aandeel, en vullen de obligaties aan tot de payoff, zodat . De optie kost daarom evenveel als die portefeuille, .
Stap 1: knoop . Hier is en . De portefeuille, en dus de optie, is daar waard.
Stap 2: knoop . Nu is en , zodat de optie waard is. In is alles nul, omdat geen pad vanuit die knoop boven eindigt.
Stap 3: een stap terug. In is en , dus is de optie daar waard. In is en , met een waarde van .
Stap 4: de wortel. In de wortel is en . De call kost vandaag dus .
Stap 5: waar bleef. De kans is in geen enkele stap gebruikt. Neem nu , want onder verdient het aandeel precies de rente, . De verdisconteerde verwachting onder geeft dan dezelfde prijs, .
Stap 6: de oude methode. Sprenkle en Boness namen de verwachte payoff onder de werkelijke kans. Bij is die , tegen de rente verdisconteerd , en bij is ze , verdisconteerd . Om op uit te komen, is dus bij elke een andere discontovoet nodig. Bij verwacht de optie per stap een bruto rendement van , terwijl het aandeel verwacht.
De code loopt de boom achteruit door en zet de handberekening ernaast.
toy = dict(S0=100.0, u=1.1, d=0.9, R_f=1.02, K=100.0, n=3)
S0, u, d, R_f, K, n = toy["S0"], toy["u"], toy["d"], toy["R_f"], toy["K"], toy["n"]
q_toy = (R_f - d) / (u - d)

value, delta_at, bond_at = {}, {}, {}
for j in range(n + 1):                          # terminal nodes, j = number of up-moves
    value[(n, j)] = max(S0 * u**j * d ** (n - j) - K, 0.0)
for step in range(n - 1, -1, -1):               # walk back through the tree
    for j in range(step + 1):
        S = S0 * u**j * d ** (step - j)
        up, down = value[(step + 1, j + 1)], value[(step + 1, j)]
        delta_at[(step, j)] = (up - down) / (S * (u - d))
        bond_at[(step, j)] = (up - delta_at[(step, j)] * S * u) / R_f
        value[(step, j)] = delta_at[(step, j)] * S + bond_at[(step, j)]

payoff_toy = np.array([value[(n, j)] for j in range(n + 1)])
up_moves = np.arange(n + 1)
expected_payoff = {p: stats.binom.pmf(up_moves, n, p) @ payoff_toy for p in (0.5, q_toy, 0.8)}

hand = {"Delta in S2 = 121": 1.0, "B in S2 = 121": -98.0392, "Delta_0": 0.6240, "B_0": -52.0388,
        "C_0 (replicatie)": 10.3603, "q": 0.6, "C_0 (verwachting onder q)": 10.3603,
        "p = 0,5: E_p[payoff] / R_f^3": 7.0439, "p = 0,8: E_p[payoff] / R_f^3": 19.1902,
        "p = 0,8: rendement optie per stap": 1.2527}
code = {"Delta in S2 = 121": delta_at[(2, 2)], "B in S2 = 121": bond_at[(2, 2)],
        "Delta_0": delta_at[(0, 0)], "B_0": bond_at[(0, 0)], "C_0 (replicatie)": value[(0, 0)],
        "q": q_toy, "C_0 (verwachting onder q)": expected_payoff[q_toy] / R_f**n,
        "p = 0,5: E_p[payoff] / R_f^3": expected_payoff[0.5] / R_f**n,
        "p = 0,8: E_p[payoff] / R_f^3": expected_payoff[0.8] / R_f**n,
        "p = 0,8: rendement optie per stap": (expected_payoff[0.8] / value[(0, 0)]) ** (1 / n)}
pd.DataFrame({"met de hand": hand, "code": code}).round(4)De twee kolommen zijn gelijk, en daarmee staat het argument van dit college al in het klein op tafel. De prijs volgt uit namaken, en het verwachte rendement van aandeel en optie mag elke waarde hebben zonder dat die prijs verandert.
4Theorie
We leiden vier dingen af. Eerst hebben we het lemma van Itô nodig, de rekenregel voor functies van een Brownse beweging. Daarna volgt de kern, de delta-hedge, die in continue tijd doet wat de boom per knoop deed en daardoor een partiële differentiaalvergelijking zonder oplevert. De oplossing daarvan is de Black-Scholes-formule, en uit dezelfde vergelijking volgt ook wat een handelaar verdient die de verkeerde volatiliteit gebruikt. Tot slot toetsen we het model met de implied volatility.
4.1Opzet en aannames
We wijken op vier punten af van de notatietabel van de reeks. De aandelenkoers heet in plaats van , zoals in de optieliteratuur, en in de boom was het bruto rendement per stap (1,02), niet de netto rente. Verder is hier de continu samengestelde rente en geen netto rendement, zodat een dollar in een jaar groeit tot . Ook is in de boom de daalfactor en niet het dividend, terwijl een dividend hier heet, als rendement op de koers. en zijn de waarden van een call en een put, en is de resterende looptijd. We maken vier aannames:
het aandeel volgt een geometrische Brownse beweging (de logaritme van de koers is een Brownse beweging met drift), met constante volatiliteit , zoals in de vergelijking onder deze lijst;
de rente is continu samengesteld en constant;
handel is continu en zonder transactiekosten, en short verkopen is toegestaan;
het aandeel keert geen dividend uit.
Volgens (1) groeit de koers gemiddeld met per jaar, bijvoorbeeld 10%, en schommelt hij met per jaar, bijvoorbeeld 20%. De schok is die van een Brownse beweging en werkt evenredig met de koers. Dit koersproces is dat van Bachelier, met de correctie van Osborne Osborne (1959) en Samuelson Samuelson (1965), waardoor de koers positief blijft.
4.2Het gereedschap: het lemma van Itô
Het lemma van Itô zegt hoe een functie van de koers, bijvoorbeeld de waarde van een optie, meebeweegt als de koers beweegt. Voor gladde paden telt alleen de eerste afgeleide, maar een Brownse beweging schudt zo hard dat het kwadraat van de uitslag even groot is als de drift. Volgens Regnaults wet uit Regnault, Bachelier en de random walk is de uitslag over een interval namelijk van orde , en het kwadraat dus van orde . Daardoor telt ook de kromming van de functie mee, en bij een bolle functie duwt die kromming de waarde omhoog.
In woorden: de verandering van is de gewone kettingregel plus een term , de kromming maal de variantie van de schok. Die extra term ontstaat omdat de som van gekwadrateerde aangroeiingen van over naar de vaste waarde convergeert, zodat .
Proof 1
Neem constante en , verdeel in stukjes van lengte en ontwikkel tot de tweede orde in elk stukje. In verdwijnen de eerste twee termen na sommatie over stukjes. Voor (met de aangroei in stukje ) geldt en, omdat en de stukjes onafhankelijk zijn, . De som van gekwadrateerde aangroeiingen convergeert dus in naar de deterministische waarde : . Met als gewicht geeft hetzelfde argument , en de restterm van orde per stukje verdwijnt.
Een eerste toepassing is , waarvoor geldt dat . Het verwachte log-rendement ligt dus onder , bij twee procentpunt, en dat is precies het verschil tussen rekenkundig en meetkundig gemiddelde uit Rendementen en hun statistiek. Over een looptijd is normaal verdeeld, zodat de koers op expiratie lognormaal is.
4.3Het kernresultaat: de delta-hedge
Waarom zou dit waar zijn? Een handelaar houdt een optie en verkoopt er een aantal aandelen tegenover. Omdat de optie en het aandeel door dezelfde schok worden gedreven, heft die schok zich op als hij het aantal aandelen goed kiest. Er blijft dan een positie zonder risico over, en die moet de rente verdienen. Met de schok verdwijnt ook , want de verkochte aandelen hebben precies de verwachte stijging van de optie tegenover zich.
Het lemma van Itô met en geeft de beweging van de call: . De handelaar vormt de positie , die over een kort interval verandert met
Met verdwijnen de -term en beide termen met , en dat is het recept uit de boom, maar dan met een afgeleide in plaats van een verschilquotiënt. De rest, , is zonder risico. Omdat arbitrage niet mag bestaan, moet die rest de rente verdienen, dus . Gelijkstellen van beide uitdrukkingen geeft
In de vergelijking heffen tijdsverval, groei tegen de rente en kromming maal variantie elkaar op, en komt er niet in voor. De intuïtie had dus gelijk, want twee beleggers die het oneens zijn over maar eens over , komen op dezelfde prijs. De stap waarin vastgehouden wordt, steunt op aanname 3, continue handel. Formeel vraagt die stap een zelffinancierende strategie (aanpassingen van de aandelenpositie worden uit de obligatiepositie betaald), en Merton maakte dat exact en vond dezelfde vergelijking Merton (1973).
4.4Wat het voorspelt: de Black-Scholes-formule
De Black-Scholes-formule volgt als we de prijs als verwachting schrijven. De vergelijking (4) is namelijk dezelfde als in een wereld waarin het aandeel met groeit in plaats van met , en in die wereld is de prijs de verdisconteerde verwachte payoff, net als in de boom onder . Omdat de vergelijking in beide werelden dezelfde is, is de prijs dat ook.
De kansen in die wereld heten de risiconeutrale kansmaat (de kansen waaronder elk verhandeld activum de rente verdient). Deze kansmaat is de maat uit Theorem 2, waaronder prijzen na verdisconteren met de rente martingalen zijn, en in de boom was dat de kans in plaats van de werkelijke . Onder verandert alleen de drift, want wordt en blijft gelijk. De Brownse beweging die bij die kansen hoort, is . De werkelijke kansen zijn niet fout, maar voor de prijs spelen ze geen rol, omdat de PDE ze niet bevat.
De prijs is dus Bacheliers verwachting, maar dan onder de kansen waarin het aandeel de rente verdient. Bachelier had de berekening, terwijl Black, Scholes en Merton de rechtvaardiging hadden. Als we die verwachting uitrekenen onder een lognormale en daarbij aanname 1 gebruiken, een constante , volgt de formule.
In woorden: de call is een aandeel maal min een lening van maal . Daarbij is de delta, het aantal aandelen in de replicerende portefeuille, en de risiconeutrale kans op uitoefening, die in de boom was, bij een delta van .
Proof 3
Uit de formule is af te lezen hoe de prijs op elke invoer reageert. Stijgt , dan stijgt de call, omdat de kans op een grote uitslag omhoog toeneemt terwijl het verlies onder op nul begrensd blijft. Stijgt , dan stijgt de call ook, want de uitoefenprijs wordt later betaald en is vandaag minder waard. Stijgt , dan gebeurt er niets.
Een tweede voorspelling, de put-call-pariteit, heeft helemaal geen model nodig. Een gekochte call plus een verkochte put met dezelfde en betaalt altijd , en dat is ook de payoff van een termijncontract. Wat hetzelfde betaalt, kost hetzelfde, ongeacht het koersproces.
Call min put is dus de contante waarde van termijnkoers min uitoefenprijs, en daaruit volgt de put, . Omdat de pariteit geen model gebruikt, halen we er in de replicatie de termijnkoers uit, zonder aanname over het dividend.
4.5Wat een hedger verdient
Een handelaar die een optie verkoopt en met de delta hedget, wint of verliest naargelang het aandeel hard of rustig beweegt. Tegen kleine bewegingen is hij gedekt, maar de optie is bol in de koers, zodat hij bij een grote beweging, omhoog of omlaag, op de optie meer verliest dan hij op de aandelen wint. Daartegenover staat het tijdsverval, want de optie wordt elke dag iets minder waard en dat wint hij. Beweegt het aandeel harder dan de prijs aannam, dan verliest hij per saldo, en beweegt het rustiger, dan wint hij.
De gevoeligheden van de optieprijs heten de Greeks. De tabel hieronder geeft ze voor een call en een put.
| Greek | definitie | call | put |
|---|---|---|---|
| delta | |||
| gamma | idem | ||
| vega | idem | ||
| theta | |||
| rho |
met de standaardnormale dichtheid. In deze termen luidt (4) , zodat het tijdsverval precies de verwachte winst uit kromming compenseert. Maar wat gebeurt er met de P&L (winst of verlies) van een handelaar die de verkeerde volatiliteit gebruikt?
De P&L is dus het verschil tussen de variantie in de optieprijs en de gerealiseerde variantie, gewogen met de gamma langs het pad. Het bewijs trekt de waarde van de optie af van die van de hedgeportefeuille , waarna de -termen wegvallen en de PDE bij alleen het variantieverschil overlaat.
Proof 5
Laat de Black-Scholes-waarde bij zijn en de hedgeportefeuille, met en . Itô onder de werkelijke dynamiek geeft , en de PDE bij geeft . Aftrekken van beide geeft
De -termen vallen weg, want daarvoor dient de hedge. Vermenigvuldigen met en integreren geeft het resultaat, met en de payoff.
Bij is de P&L in elk pad nul, want dan is de hedge precies de replicatie. Verkoopt de handelaar te duur, dan verdient hij gemiddeld ongeveer de vega maal . Dat volgt als we op de beginwaarde vasthouden, omdat en precies de vega uit de tabel is. Voor de call uit het voorbeeld hieronder geeft dat dollar bij vijf volatiliteitspunten te duur, al hangt het precieze bedrag van het pad af. Een gehedgde verkoper van opties verkoopt dus gerealiseerde variantie tegen de prijs .
4.6Hoe het getoetst wordt: implied volatility
Het model wordt getoetst via de enige invoer die niet op het scherm staat. Van de vijf invoergrootheden van de formule zijn er vier af te lezen, namelijk koers, uitoefenprijs, looptijd en rente, maar niet. Uit de marktprijs van een optie is daarom terug te rekenen, en omdat de prijs stijgt in , hoort bij elke prijs precies één waarde.
De implied volatility is de die oplost. Klopt het model, dan is ze voor elke en op hetzelfde aandeel gelijk, en dat is een scherpe, falsifieerbare voorspelling. Zodra handelaren hun prijzen in implied volatility opgeven, is de formule bovendien een meetlat, waarop ook afwijkingen van het model worden uitgedrukt.
De code implementeert (7), de put via de pariteit en de Greeks uit de tabel.
def bs_price(S, K, T, r, sigma, kind="call"):
    """Black-Scholes (1973) price of a European call or put on a non-dividend stock."""
    d1 = (np.log(S / K) + (r + 0.5 * sigma**2) * T) / (sigma * np.sqrt(T))
    d2 = d1 - sigma * np.sqrt(T)
    call = S * stats.norm.cdf(d1) - K * np.exp(-r * T) * stats.norm.cdf(d2)
    price = np.where(np.asarray(kind) == "call", call, call - S + K * np.exp(-r * T))
    return float(price) if price.ndim == 0 else price


def bs_greeks(S, K, T, r, sigma, kind="call"):
    """Delta, gamma, vega, theta (per year) and rho of a European option."""
    d1 = (np.log(S / K) + (r + 0.5 * sigma**2) * T) / (sigma * np.sqrt(T))
    d2 = d1 - sigma * np.sqrt(T)
    pdf, disc = stats.norm.pdf(d1), K * np.exp(-r * T)
    sign = 1.0 if kind == "call" else -1.0
    return {
        "delta": stats.norm.cdf(d1) - (0.0 if kind == "call" else 1.0),
        "gamma": pdf / (S * sigma * np.sqrt(T)),
        "vega": S * pdf * np.sqrt(T),
        "theta": -S * pdf * sigma / (2 * np.sqrt(T)) - sign * r * disc * stats.norm.cdf(sign * d2),
        "rho": sign * T * disc * stats.norm.cdf(sign * d2),
    }
bs_price geeft de prijs, en omdat de soort ook als array mag komen, waardeert de functie
een hele keten calls en puts in één aanroep, wat de replicatie gebruikt. bs_greeks geeft
de vijf gevoeligheden uit de tabel. De inverse in de volgende cel zoekt met
bisectie, wat werkt omdat de prijs monotoon stijgt in . Is de prijs bij het midden
te laag, dan ligt de oplossing erboven.
def implied_vol(price, S, K, T, r, kind="call", n_iter=60):
    """Invert Black-Scholes for sigma by bisection on arrays; NaN outside the no-arbitrage bounds."""
    lo = np.full(np.shape(price), 1e-4)
    hi = np.full(np.shape(price), 5.0)
    inside = (bs_price(S, K, T, r, lo, kind) <= price) & (price <= bs_price(S, K, T, r, hi, kind))
    for _ in range(n_iter):
        mid = 0.5 * (lo + hi)
        below = bs_price(S, K, T, r, mid, kind) < price
        lo, hi = np.where(below, mid, lo), np.where(below, hi, mid)
    sigma = np.where(inside, 0.5 * (lo + hi), np.nan)
    return float(sigma) if sigma.ndim == 0 else sigma
We waarderen een at-the-money call en put (uitoefenprijs gelijk aan de koers) op drie maanden, bij 20% volatiliteit en 4% rente, en controleren daarna pariteit, PDE en inverse.
example = dict(S=100.0, K=100.0, T=0.25, r=0.04, sigma=0.20)
greeks = pd.DataFrame(
    {kind: {"prijs": bs_price(**example, kind=kind), **bs_greeks(**example, kind=kind)}
     for kind in ("call", "put")}
)
call_g = greeks["call"]
S_ex, K_ex, T_ex, r_ex, sigma_ex = (example[k] for k in ("S", "K", "T", "r", "sigma"))
parity_gap = call_g["prijs"] - greeks.loc["prijs", "put"] - (S_ex - K_ex * np.exp(-r_ex * T_ex))
pde_gap = (call_g["theta"] + r_ex * S_ex * call_g["delta"]
           + 0.5 * sigma_ex**2 * S_ex**2 * call_g["gamma"] - r_ex * call_g["prijs"])
recovered_sigma = implied_vol(call_g["prijs"], S_ex, K_ex, T_ex, r_ex)
checks = pd.DataFrame({"call": {"pariteitsresidu": parity_gap, "PDE-residu": pde_gap,
                                "teruggevonden sigma": recovered_sigma}})
pd.concat([greeks, checks]).round(4)De call kost , met delta en vega , zodat één volatiliteitspunt ongeveer twintig cent waard is. De drie controlerijen onderaan tonen dat pariteitsresidu en PDE-residu nul zijn en dat de inverse terugvindt.
5Simulatie: discreet hedgen van een verkochte optie
Een handelaar die niet continu maar keer hedget, houdt een P&L over waarvan de spreiding daalt met , terwijl de drift van het aandeel daarin vrijwel geen spoor nalaat. Deze simulatie laat dat zien. Boyle en Emanuel analyseerden die spreiding als eersten Boyle & Emanuel (1980), maar we volgen de latere analyse van Derman en Kamal Derman & Kamal (1999), die de spreiding van de P&L in één vuistregel samenvatten.
De spreiding van de P&L daalt dus met de wortel van het aantal hedgemomenten en is evenredig met de vega. Dat komt doordat een handelaar met hedgemomenten de volatiliteit uit waarnemingen meet, met een standaardfout van ongeveer , die hij maal de vega als winst of verlies boekt. Hij weegt de gekwadrateerde koersbewegingen daarbij niet gelijk maar met de gamma van dat moment, en een ongelijk gewogen schatting is onnauwkeuriger dan een gelijk gewogen. Voor een at-the-money optie levert het gemiddelde van de gekwadrateerde gamma over de looptijd precies de extra factor . Bij de call uit de vorige cel en dagelijks hedgen () geeft de regel dollar.
De functie boekt premie, delta, financiering en payoff, en het aandeel groeit er met en niet met .
def delta_hedge_pnl(n_hedges, n_paths, S0, K, T, r, mu, sigma_true,
                    sigma_price, sigma_hedge=None, kind="call"):
    """Terminal P&L of selling one option at sigma_price and delta-hedging it
    n_hedges times at sigma_hedge while the stock follows GBM with sigma_true."""
    sigma_hedge = sigma_price if sigma_hedge is None else sigma_hedge
    dt = T / n_hedges
    S = np.full(n_paths, S0)
    delta = bs_greeks(S, K, T, r, sigma_hedge, kind)["delta"]
    cash = bs_price(S0, K, T, r, sigma_price, kind) - delta * S
    for i in range(1, n_hedges + 1):
        z = rng.standard_normal(n_paths)
        S = S * np.exp((mu - 0.5 * sigma_true**2) * dt + sigma_true * np.sqrt(dt) * z)
        cash = cash * np.exp(r * dt)
        if i < n_hedges:
            new_delta = bs_greeks(S, K, T - i * dt, r, sigma_hedge, kind)["delta"]
            cash = cash - (new_delta - delta) * S
            delta = new_delta
    payoff = np.maximum(S - K, 0.0) if kind == "call" else np.maximum(K - S, 0.0)
    return cash + delta * S - payoff
Eerst controleren we de code op het voorbeeld van Derman en Kamal, een at-the-money call op één maand (, , ) op een aandeel dat met de rente groeit, met en en 50 000 paden.
dk_rows = []
premium_dk = bs_price(100.0, 100.0, 1 / 12, 0.05, 0.20)
vega_dk = bs_greeks(100.0, 100.0, 1 / 12, 0.05, 0.20)["vega"]
for n in (21, 84):
    pnl = delta_hedge_pnl(n, 50_000, 100.0, 100.0, 1 / 12, 0.05, 0.05, 0.20, 0.20)
    dk_rows.append({
        "N": n,
        "gemiddelde P&L": pnl.mean(),
        "SE gemiddelde": pnl.std(ddof=1) / np.sqrt(len(pnl)),
        "SD P&L": pnl.std(ddof=1),
        "SD / premie": pnl.std(ddof=1) / premium_dk,
        "vuistregel": np.sqrt(np.pi / 4) * vega_dk * 0.20 / np.sqrt(n),
    })
dk_table = pd.DataFrame(dk_rows).set_index("N")
dk_table["callpremie"] = premium_dk
dk_table["vega per volatiliteitspunt"] = vega_dk / 100
dk_table.round(4)De gesimuleerde spreiding ligt 1 à 3% onder de vuistregel ( tegen ), en vier keer zo vaak hedgen halveert de spreiding, want . Het gemiddelde ligt binnen anderhalve standaardfout van nul. Dit controleert de code en is geen replicatie, want we vergelijken de simulatie met de vuistregel van Derman en Kamal en niet met de getallen in hun artikel.
Nu komen we bij de eigenlijke vraag. We verkopen de call uit de theorie (drie maanden, , ) en hedgen dagelijks, wekelijks of maandelijks, terwijl het aandeel met groeit, zodat een effect van de drift zichtbaar zou worden.
T_sim, r_sim, mu_sim, sigma_sim, n_paths = 0.25, 0.04, 0.10, 0.20, 50_000
vega_sim = bs_greeks(100.0, 100.0, T_sim, r_sim, sigma_sim)["vega"]
frequencies = {"dagelijks": 63, "wekelijks": 13, "maandelijks": 3}

pnl_by_freq = {
    name: delta_hedge_pnl(n, n_paths, 100.0, 100.0, T_sim, r_sim, mu_sim, sigma_sim, sigma_sim)
    for name, n in frequencies.items()
}
hedge_table = pd.DataFrame(
    {
        name: {
            "N": frequencies[name],
            "gemiddelde P&L": pnl.mean(),
            "SE gemiddelde": pnl.std(ddof=1) / np.sqrt(n_paths),
            "SD P&L": pnl.std(ddof=1),
            "vuistregel": np.sqrt(np.pi / 4) * vega_sim * sigma_sim / np.sqrt(frequencies[name]),
            "5%-kwantiel": np.quantile(pnl, 0.05),
        }
        for name, pnl in pnl_by_freq.items()
    }
).T
hedge_table.round(4)De spreiding daalt van dollar bij maandelijks via naar bij dagelijks hedgen. Bij dagelijks hedgen is het gemiddelde , met een standaardfout van . Bij wekelijks en maandelijks hedgen is het klein, maar toch statistisch niet nul, met bij maandelijks en . Dat bedrag is minder dan een half procent van de premie van , en of het van de drift of van het discrete hedgen komt, kan deze simulatie niet scheiden. Het echte risico zit in de staart, want het 5%-kwantiel van de maandelijkse hedger ligt op , bijna driekwart van de premie.
Hoe snel daalt de spreiding? We herhalen de simulatie met 10 000 paden voor zeven frequenties en schatten de helling van log-spreiding op log-.
n_grid = np.array([3, 6, 13, 26, 63, 126, 252])
sd_grid = np.array([
    delta_hedge_pnl(n, 10_000, 100.0, 100.0, T_sim, r_sim, mu_sim, sigma_sim, sigma_sim).std(ddof=1)
    for n in n_grid
])
slope_sd = np.polyfit(np.log(n_grid), np.log(sd_grid), 1)[0]
grid_table = pd.DataFrame(
    {"SD P&L": sd_grid, "vuistregel": np.sqrt(np.pi / 4) * vega_sim * sigma_sim / np.sqrt(n_grid)},
    index=pd.Index(n_grid, name="N"),
)
grid_table.loc["helling log-log", "SD P&L"] = slope_sd
grid_table.round(4)De helling is en ligt dus dicht bij de van de vuistregel. De figuur toont links de verdelingen uit de vorige tabel, waarbij het om hun breedte gaat, en rechts deze zeven punten, waarbij het om de helling gaat.
Source
fig, axes = plt.subplots(1, 2, figsize=(10.5, 4.2))
bins = np.linspace(-6, 4, 81)
for i, (name, pnl) in enumerate(pnl_by_freq.items()):
    axes[0].hist(pnl, bins=bins, density=True, histtype="step", lw=1.6,
                 color=hap.plotting.COLORS[i], label=f"{name} (N = {frequencies[name]})")
axes[0].set_title("Verdeling van de P&L, verkochte call op 3 maanden")
axes[0].set_xlabel("P&L op expiratie (dollar per optie)")
axes[0].set_ylabel("Dichtheid")
axes[0].legend()

axes[1].loglog(n_grid, sd_grid, "o", color=hap.plotting.COLORS[0], label="simulatie")
axes[1].loglog(n_grid, np.sqrt(np.pi / 4) * vega_sim * sigma_sim / np.sqrt(n_grid),
               color=hap.plotting.COLORS[1], label=r"vuistregel $\propto 1/\sqrt{N}$")
axes[1].set_title(f"Standaarddeviatie tegen hedgefrequentie (helling {slope_sd:.2f})")
axes[1].set_xlabel("Aantal hedgemomenten $N$ (log-schaal)")
axes[1].set_ylabel("SD van de P&L (log-schaal)")
axes[1].legend()
plt.show()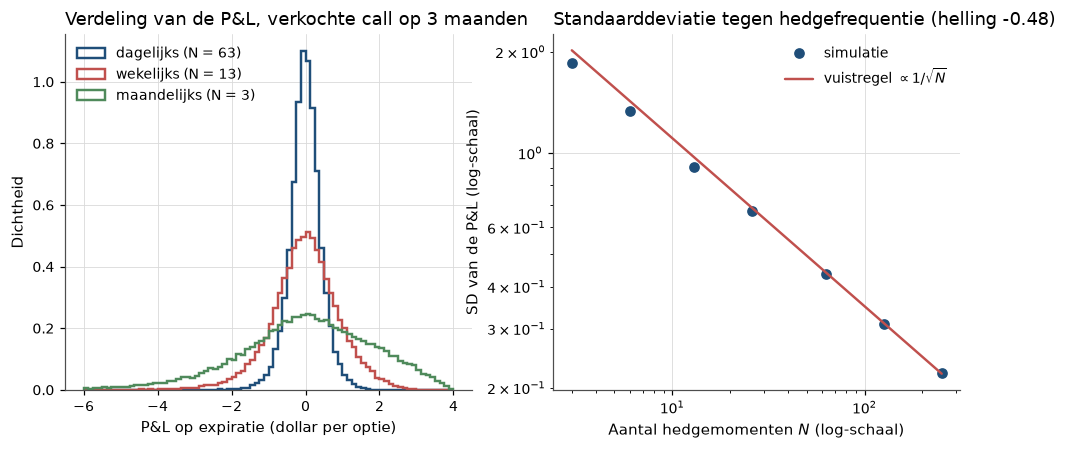
Figure 1:Links is de P&L bij elke frequentie gemiddeld vrijwel nul, maar bij maandelijks hedgen is de spreiding ruim veertig procent van de premie. Rechts volgt de spreiding over bijna twee decaden in de -wet. De drift van 10% per jaar verschuift de verdelingen niet zichtbaar.
Net als in de boom speelt in de simulatie vrijwel geen rol. De prijs en de hedgefout hangen af van de volatiliteit, niet van de drift.
Hier komt de standaardfout van 2% uit Rendementen en hun statistiek terug, want bij 20% volatiliteit ligt een gemiddeld rendement na een eeuw data maar op twee procentpunt nauwkeurig vast. Voor volatiliteit ligt dat anders. Stel dat een handelaar tien jaar lang elke maand één optie verkoopt, telkens één volatiliteitspunt te duur, zodat hij per optie de vega maal verwacht, ofwel dollar. Hedget hij dagelijks, dan is de standaardfout van zijn gemiddelde na 120 opties , en is zijn voordeel met zichtbaar. Hedget hij maandelijks, dan is die standaardfout , en is het voordeel na tien jaar niet van ruis te onderscheiden. Een voordeel in volatiliteit is dus meetbaar op een manier waarop een voordeel in gemiddeld rendement dat bijna nooit is. Wel gelden er twee voorbehouden. Een handelaar die weinig hedget, verliest het voordeel in de spreiding van de P&L, en in deze simulatie is constant, terwijl de volatiliteit in werkelijkheid zelf onzeker is.
6Replicatie op echte data
We laden de keten, halen per expiratie de termijnkoers uit de pariteit, en rekenen voor elke out-of-the-money optie (een put onder of een call boven de termijnkoers) de implied volatility uit. We kiezen juist die opties, omdat de premie voor vroege uitoefening van Amerikaanse opties daar het kleinst is. Als onderliggende waarde nemen we de verdisconteerde termijnkoers, zoals in de variant van Black voor termijncontracten Black (1976), zodat het dividend geen aanname vraagt.
chain = hap_data.yahoo_options("SPY", 28)
spot = float(chain["spot"].iloc[0])
valuation = pd.Timestamp(chain.index.max().date()) + pd.Timedelta(hours=16)
r_cc = np.log1p(hap_data.fred("DGS3MO")["DGS3MO"].dropna().loc[:valuation].iloc[-1] / 100)

quotes = chain.reset_index()
quotes = quotes[(quotes["bid"] > 0) & (quotes["ask"] > quotes["bid"])].copy()
quotes["mid"] = 0.5 * (quotes["bid"] + quotes["ask"])
quotes["T"] = ((quotes["expiry"] + pd.Timedelta(hours=16) - valuation).dt.total_seconds()
               / (365.25 * 86400))
quotes = quotes[quotes["T"] > 2 / 365]
quotes["DF"] = np.exp(-r_cc * quotes["T"])


def parity_forward(group):
    """Median forward from put-call parity over strikes within 5% of spot."""
    wide = group.pivot_table(index="strike", columns="kind", values="mid").dropna()
    wide = wide[np.abs(np.log(wide.index / spot)) < 0.05]
    return float(np.median(wide.index + (wide["call"] - wide["put"]) / group["DF"].iloc[0]))


forwards = quotes.groupby("expiry").apply(parity_forward, include_groups=False).rename("F")
quotes = quotes.join(forwards, on="expiry")
forward_table = pd.DataFrame({"F": forwards, "F / spot - 1": forwards / spot - 1})
forward_table.index = forward_table.index.date
forward_table.iloc[[0, 9, 18, 27]].round(4)De termijnkoers ligt bij korte looptijden vrijwel op de spot en bij ruim twee jaar bijna 9% hoger, wat overeenkomt met rente min dividend over die looptijd. Nu selecteren we de out-of-the-money opties en rekenen we hun implied volatility uit.
otm = quotes[((quotes["kind"] == "put") & (quotes["strike"] < quotes["F"]))
             | ((quotes["kind"] == "call") & (quotes["strike"] >= quotes["F"]))].copy()
otm = otm[otm["mid"] >= 0.05]
otm["k"] = np.log(otm["strike"] / otm["F"])
# Black (1976): discounted forward as the underlying, so no dividend assumption is needed
otm["iv"] = implied_vol(otm["mid"].to_numpy(), (otm["DF"] * otm["F"]).to_numpy(),
                        otm["strike"].to_numpy(), otm["T"].to_numpy(), r_cc, otm["kind"].to_numpy())
otm = otm.dropna(subset=["iv"])
pd.Series({"waarderingsmoment": str(valuation), "spot": round(spot, 2), "r (continu)": round(r_cc, 4),
           "OTM-opties": len(otm), "expiraties": otm["expiry"].nunique()})
waarderingsmoment 2026-09-11 16:00:00
spot 764.29
r (continu) 0.0382
OTM-opties 4521
expiraties 28
dtype: objectDe momentopname is van 11 september 2026 en levert 4521 bruikbare opties over 28 expiraties. We meten de uitoefenprijs als log-moneyness , de procentuele afstand tot de termijnkoers, zodat 90% van de termijnkoers overeenkomt met . De tabel hieronder geeft per expiratie de implied volatility bij 90%, 95%, 100% en 105% van de termijnkoers.
def iv_at(group, k):
    """Linearly interpolated implied vol at log-moneyness k (NaN outside the quoted range)."""
    g = group.sort_values("k")
    return float(np.interp(k, g["k"], g["iv"])) if g["k"].min() <= k <= g["k"].max() else np.nan


smile_table = pd.DataFrame(
    {
        expiry: {
            "T (jaar)": g["T"].iloc[0],
            "F / spot - 1": g["F"].iloc[0] / spot - 1,
            "IV 90%": iv_at(g, np.log(0.90)),
            "IV 95%": iv_at(g, np.log(0.95)),
            "IV ATM": iv_at(g, 0.0),
            "IV 105%": iv_at(g, np.log(1.05)),
        }
        for expiry, g in otm.groupby("expiry")
    }
).T
smile_table["skew 90%-ATM"] = smile_table["IV 90%"] - smile_table["IV ATM"]
smile_table.index = smile_table.index.date
within_year = smile_table[smile_table["T (jaar)"] <= 1.0].dropna(subset=["skew 90%-ATM"])
smile_table.round(4)Black-Scholes voorspelt één getal per rij, maar elke rij daalt van links naar rechts. De vier kortste expiraties hebben geen put op 90%, en hun at-the-money-volatiliteit is onbetrouwbaar laag (7 tot 12%), omdat we de looptijd in kalenderdagen tellen en er een weekend in zit. De tabel hieronder zet de helling op drie looptijden naast de verwachting uit het replicatieblok.
def skew_near(years):
    """Skew IV(90%) - IV(ATM) at the expiry closest to the given maturity."""
    return smile_table["skew 90%-ATM"].iloc[np.argmin(np.abs(smile_table["T (jaar)"] - years))]


pd.DataFrame(
    {
        "verwacht": ["> 0, grootst", "> 0", "> 0, kleinst", "alle", ""],
        "hier": [skew_near(7 / 365.25), skew_near(49 / 365.25), skew_near(1.0),
                 (within_year["skew 90%-ATM"] > 0).sum(), len(within_year)],
    },
    index=["helling 90%-ATM, een week", "helling 90%-ATM, zeven weken",
           "helling 90%-ATM, een jaar", "expiraties tot 1 jaar met helling > 0",
           "expiraties tot 1 jaar met een put op 90%"],
).round(4)Geslaagd. Het teken klopt met de verwachting uit het replicatieblok, want bij alle negentien expiraties tot een jaar ligt de implied volatility op 90% boven die op de termijnkoers. De helling daalt bovendien met de looptijd, van 21 volatiliteitspunten bij een week via 9 bij zeven weken naar 3 bij een jaar.
Links gaat het in de figuur om de helling per looptijd, die bij de kortste looptijd het steilst is en bij twee jaar het vlakst. Rechts is de vraag of er ergens op het oppervlak een strook ligt waar de kleur niet met de uitoefenprijs verandert.
Source
targets = [1 / 12, 0.25, 0.5, 1.0, 2.0]
expiry_T = otm.groupby("expiry")["T"].first()
chosen = [expiry_T.index[np.argmin(np.abs(expiry_T.to_numpy() - t))] for t in targets]

fig, axes = plt.subplots(1, 2, figsize=(10.5, 4.3))
for i, expiry in enumerate(chosen):
    g = otm[(otm["expiry"] == expiry) & (otm["k"].between(-0.35, 0.15))].sort_values("k")
    axes[0].plot(np.exp(g["k"]) * 100, g["iv"] * 100, ".-", ms=3, lw=1.0,
                 color=hap.plotting.COLORS[i], label=f"{expiry.date()} (T = {g['T'].iloc[0]:.2f})")
axes[0].axvline(100, color="black", lw=0.8, ls="--")
axes[0].set_title("Implied volatility van SPY-opties: de smirk")
axes[0].set_xlabel("Uitoefenprijs (% van de termijnkoers)")
axes[0].set_ylabel("Implied volatility (%)")
axes[0].legend(fontsize=8)

surface = otm[otm["k"].between(-0.35, 0.15) & (otm["T"] <= 2.5)]
contour = axes[1].tricontourf(surface["k"], surface["T"], surface["iv"] * 100, levels=14, cmap="viridis")
fig.colorbar(contour, ax=axes[1], label="Implied volatility (%)")
axes[1].set_title("Het implied-volatility-oppervlak")
axes[1].set_xlabel(r"Log-moneyness $\log(K/F)$")
axes[1].set_ylabel("Looptijd (jaar)")
plt.show()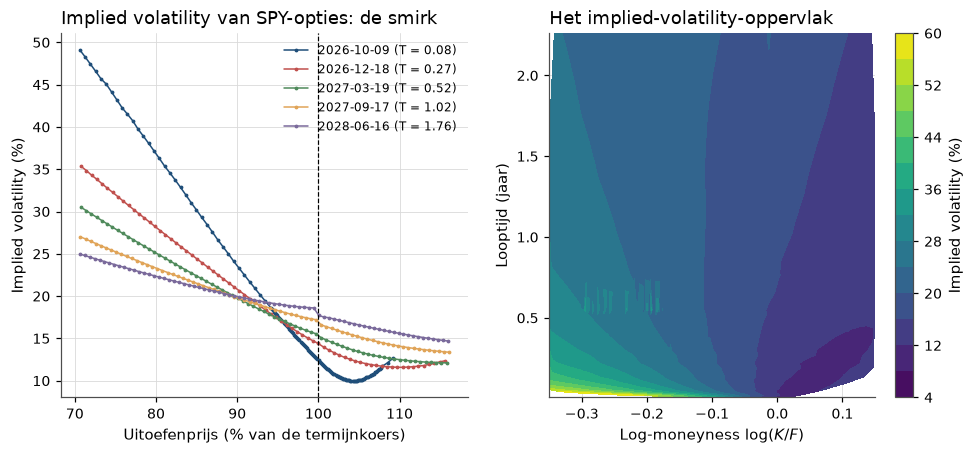
Figure 2:Links zou onder Black-Scholes elke kromme een horizontale lijn op dezelfde hoogte zijn. In werkelijkheid dalen alle krommen van diepe puts naar de termijnkoers, het steilst bij de kortste looptijd, zodat puts ver onder de termijnkoers duur zijn in volatiliteitstermen. Rechts staat hetzelfde als oppervlak, en daar is de helling in de uitoefenprijs overal aanwezig en vlakt ze af met de looptijd.
De tweede replicatie gaat over wat een gehedgde verkoper van opties gemiddeld verdient, en volgens (10) is dat het verschil tussen de variantie in de optieprijs en de gerealiseerde variantie.
We berekenen het verschil per dag en schatten het gemiddelde. Opeenvolgende dagen delen 20 van de 21 dagen gerealiseerde volatiliteit, zodat de verschillen sterk samenhangen en een gewone standaardfout te klein is. De Newey-West-standaardfout corrigeert daarvoor, en we nemen 42 lags, twee keer de lengte van het venster van 21 dagen.
vix = (hap_data.fred("VIXCLS")["VIXCLS"].dropna() / 100).rename("VIX")
log_mkt = np.log1p(hap_data.market_daily()["Mkt"])
realized_fwd = np.sqrt(252 * log_mkt.pow(2).rolling(21).mean().shift(-21)).rename("RV volgende 21 dagen")

vrp = vix.to_frame().join(realized_fwd, how="inner").dropna()
vrp["verschil"] = vrp["VIX"] - vrp["RV volgende 21 dagen"]
nw = hap.newey_west(vrp["verschil"], pd.Series(1.0, index=vrp.index, name="const"),
                    lags=42, add_constant=False)
monthly_vrp = vrp.resample("ME").last()
worst_months = ", ".join(f"{d:%Y-%m}" for d in monthly_vrp["verschil"].nsmallest(4).index)
De tabel zet de uitkomst naast de verwachting uit het replicatieblok.
pd.DataFrame(
    {
        "verwacht": ["", "", "", "", "> 0", "", "> 2", "meerderheid", "> 0", "2008, 2020"],
        "hier": [
            f"{vrp.index[0]:%Y-%m-%d} t/m {vrp.index[-1]:%Y-%m-%d}", len(vrp),
            round(vrp["VIX"].mean(), 4), round(vrp["RV volgende 21 dagen"].mean(), 4),
            round(vrp["verschil"].mean(), 4), round(float(nw.bse.iloc[0]), 4),
            round(float(nw.tvalues.iloc[0]), 4), round((vrp["verschil"] > 0).mean(), 4),
            round((vrp["VIX"] ** 2 - vrp["RV volgende 21 dagen"] ** 2).mean(), 4), worst_months,
        ],
    },
    index=["periode", "handelsdagen", "gemiddelde VIX", "gemiddelde RV",
           "gemiddeld verschil (vol)", "Newey-West SE", "Newey-West t",
           "fractie dagen VIX > RV", "gemiddeld verschil (variantie)",
           "meest negatieve maandeinden"],
)Geslaagd. Elke verwachting uit het replicatieblok komt uit. De VIX ligt gemiddeld ruim boven de daarna gerealiseerde volatiliteit, met een -waarde ver boven twee, en ligt ook op de meeste dagen erboven, maar in 2008 en 2020 slaat het verschil om. De figuur laat zien waar dat gebeurt.
Source
fig, axes = plt.subplots(2, 1, figsize=(10, 6.2), sharex=True, height_ratios=[2, 1])
axes[0].plot(monthly_vrp.index, monthly_vrp["VIX"] * 100, lw=1.2, label="VIX (implied, 30 dagen)")
axes[0].plot(monthly_vrp.index, monthly_vrp["RV volgende 21 dagen"] * 100, lw=1.2,
             label="gerealiseerde volatiliteit, volgende 21 handelsdagen")
axes[0].set_title("Implied tegen daarna gerealiseerde volatiliteit, 1990 tot heden")
axes[0].set_ylabel("Volatiliteit (% per jaar)")
axes[0].legend()
axes[1].bar(monthly_vrp.index, monthly_vrp["verschil"] * 100, width=25,
            color=np.where(monthly_vrp["verschil"] > 0, hap.plotting.COLORS[0], hap.plotting.COLORS[1]))
axes[1].axhline(0, color="black", lw=0.8)
axes[1].set_title("Verschil (VIX min gerealiseerd), op maandeinde")
axes[1].set_xlabel("Jaar")
axes[1].set_ylabel("Volatiliteitspunten")
plt.show()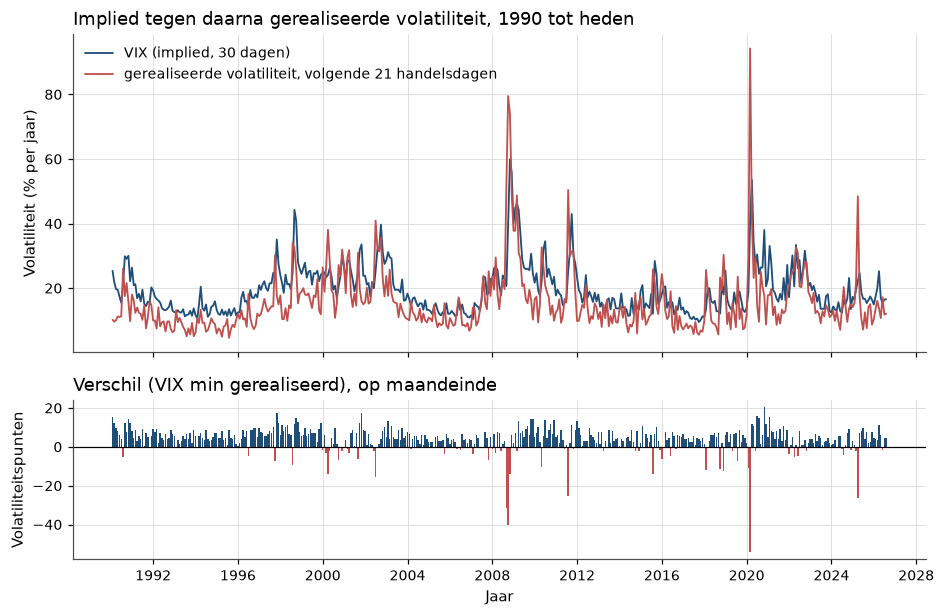
Figure 3:De VIX ligt meestal boven de volatiliteit die daarna optreedt, zodat opties in die zin gemiddeld duur zijn. De negatieve staven zijn zeldzaam maar groot, zodat een verkoper van opties in de meeste maanden een beetje verdient en in enkele maanden veel verliest.
De meest negatieve maandeinden zijn februari 2020, september en augustus 2008 en maart 2025. Met blijkt uit de data wat de simulatie voor een voordeel in volatiliteit al liet zien, namelijk dat een premie op tweede momenten scherp te meten is.
7Wat er brak, en wat daarna kwam
Wat het model verklaart. Het model gaf de eerste optieprijs waarin de voorkeuren van beleggers niet voorkomen. Alles volgt uit het argument dat een positie zonder risico de rente verdient, en de formule vraagt vier grootheden die op het scherm staan en één die geschat moet worden. Binnen enkele jaren gebruikten de handelaren op de nieuwe beurs de formule. Het model verklaart waarom het verwachte rendement geen rol speelt, en waarom een optie meer waard is als het aandeel wilder beweegt. De simulatie liet bovendien zien hoe robuust de kern is, omdat de drift vrijwel geen spoor nalaat en de spreiding van de P&L de -wet volgt.
Waar het breekt. Het model voorspelt één volatiliteit per aandeel, maar de markt geeft er een per uitoefenprijs en looptijd. Op onze handelsdag lag de implied volatility op 90% van de termijnkoers bij alle negentien expiraties tot een jaar boven die op de termijnkoers, en het verschil liep van 21 volatiliteitspunten bij een week tot 3 bij een jaar. Implied volatility wordt zo een oppervlak. Dure diepe puts betekenen dat de risiconeutrale verdeling een grote daling waarschijnlijker maakt dan de lognormale, met andere woorden een dikkere linkerstaart heeft. Deze afwijking is geen schattingsprobleem, want tweede momenten zijn goed meetbaar.
Risico of vergissing? Volgens de Chicago-lezing is de prijs juist en een beloning voor risico, omdat koersen sprongen maken en de volatiliteit stijgt als koersen dalen. Een diepe put verzekert dan tegen de toestanden waarin een dollar het meest waard is, en omdat zo’n sprong niet weg te hedgen is, eist wie het risico draagt een premie. Volgens de Yale-lezing zit de prijs ernaast, want sinds 1987 is er structurele vraag naar bescherming, terwijl verkopers van puts beperkt kapitaal hebben. Daardoor ligt de prijs boven wat het risico rechtvaardigt. Constantinides, Jackwerth en Perrakis vonden na de crash strategieën die elke risicomijdende belegger zou verkiezen, en lezen dat als mispricing Constantinides et al. (2008). Om beide lezingen te scheiden, is de stochastische discontofactor (hoe zwaar een dollar in elke toestand weegt) in crashtoestanden nodig, en die toestanden komen in een eeuw data te weinig voor. Uit de data van dit college valt dus niet te kiezen.
Wat er daarna kwam. Merton had dezelfde wiskunde in continue tijd al vanaf 1969 gebruikt voor de portefeuillekeuze van beleggers, en in 1973 leidde hij er in Merton: continue tijd en het ICAPM het evenwicht van de hele markt mee af. Open bleef waarom beleggers zoveel voor bescherming tegen een crash betalen, en dat vraagt een model dat zegt in welke toestanden beleggers geld het hardst nodig hebben.
8Oefeningen
Solution to Exercise 1
(1) Alleen het pad met drie stijgingen eindigt boven 110, met payoff . De call kost dus .
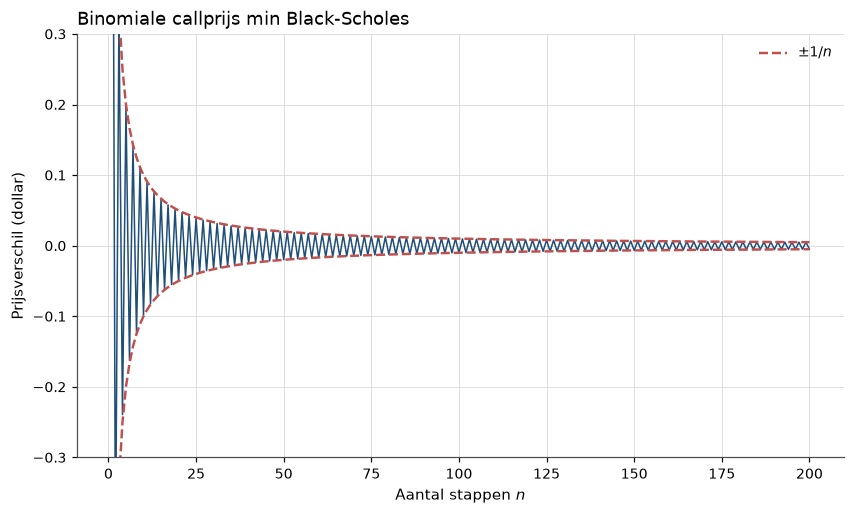
(2) De code rekent (1) na en tekent de convergentie.
payoff_110 = np.maximum(toy["S0"] * toy["u"] ** up_moves * toy["d"] ** (toy["n"] - up_moves) - 110.0, 0.0)
price_110 = stats.binom.pmf(up_moves, toy["n"], q_toy) @ payoff_110 / toy["R_f"] ** toy["n"]
print(f"C_0 bij K = 110: {price_110:.4f}")


def crr_call(S, K, T, r, sigma, n):
    """Cox-Ross-Rubinstein binomial price of a European call."""
    dt = T / n
    up = np.exp(sigma * np.sqrt(dt))
    q = (np.exp(r * dt) - 1 / up) / (up - 1 / up)
    j = np.arange(n + 1)
    terminal = np.maximum(S * up ** (2 * j - n) - K, 0.0)
    return np.exp(-r * T) * stats.binom.pmf(j, n, q) @ terminal


n_steps = np.arange(1, 201)
bs_exact = bs_price(100.0, 100.0, 0.25, 0.04, 0.20)
errors = np.array([crr_call(100.0, 100.0, 0.25, 0.04, 0.20, k) - bs_exact for k in n_steps])

fig, ax = plt.subplots()
ax.plot(n_steps, errors, lw=1.0)
ax.plot(n_steps, 1.0 / n_steps, color=hap.plotting.COLORS[1], ls="--", label=r"$\pm 1/n$")
ax.plot(n_steps, -1.0 / n_steps, color=hap.plotting.COLORS[1], ls="--")
ax.set_ylim(-0.3, 0.3)
ax.set_title("Binomiale callprijs min Black-Scholes")
ax.set_xlabel("Aantal stappen $n$")
ax.set_ylabel("Prijsverschil (dollar)")
ax.legend()
plt.show()
print(f"fout bij n = 3: {errors[2]:.4f}; n = 50: {errors[49]:.4f}; n = 200: {errors[199]:.5f}")
C_0 bij K = 110: 4.7018
fout bij n = 3: 0.3328; n = 50: -0.0199; n = 200: -0.00498
De fout blijft binnen de stippellijnen en daalt dus ongeveer als , van bij drie stappen tot een halve cent bij tweehonderd. Ze wisselt daarbij van teken, omdat de uitoefenprijs afwisselend op en tussen eindknopen valt. De boom en de formule blijken dus hetzelfde idee, replicatie per knoop, en de formule is de limiet van de boom.
:::{exercise}
:label: ex-black-scholes-2

**Afleiding: verkopen tegen de verkeerde volatiliteit.**

1. Toon met [](#eq-black-scholes-pariteit) aan dat gamma en vega van call en put
   gelijk zijn.
2. Het aandeel beweegt met 20%. Een handelaar verkoopt de call op drie maanden uit
   de simulatie tegen 15% of 25%, en hedget dagelijks met die implied volatility of
   met de werkelijke 20%. Voorspel met [](#eq-black-scholes-hedge-pnl) de gemiddelde
   P&L en welke hedge de kleinste spreiding geeft. Controleer met een simulatie.
Solution to ex-black-scholes-2
(1) , en is lineair in en hangt niet van af, zodat de tweede afgeleide naar en de afgeleide naar voor call en put gelijk zijn. Ook zonder te rekenen is dat te zien, want call min put is een termijncontract.
(2) De gemiddelde P&L is ongeveer . Wie met de werkelijke volatiliteit hedget, legt het premieverschil vast, zodat alleen de spreiding door discreet hedgen overblijft. Wie met hedget, heeft daarnaast de padafhankelijke term uit de propositie.
wrong_rows = []
for sigma_i in (0.15, 0.25):
    premium_gap = (bs_price(100.0, 100.0, T_sim, r_sim, sigma_i)
                   - bs_price(100.0, 100.0, T_sim, r_sim, sigma_sim)) * np.exp(r_sim * T_sim)
    for label, sigma_h in (("hedge bij implied", sigma_i), ("hedge bij werkelijke", sigma_sim)):
        pnl = delta_hedge_pnl(63, n_paths, 100.0, 100.0, T_sim, r_sim, mu_sim,
                              sigma_sim, sigma_i, sigma_hedge=sigma_h)
        wrong_rows.append({"sigma_i": sigma_i, "hedge": label, "gemiddelde P&L": pnl.mean(),
                           "SD P&L": pnl.std(ddof=1), "premieverschil": premium_gap,
                           "vega x (sigma_i - sigma_g)": vega_sim * (sigma_i - sigma_sim)})
pd.DataFrame(wrong_rows).set_index(["sigma_i", "hedge"]).round(4)Bij verkoop tegen 15% verliest de handelaar gemiddeld à dollar, en bij verkoop tegen 25% wint hij . Met de werkelijke volatiliteit is de spreiding , net als in de simulatie, maar met de implied volatility is ze en . Een gehedgde optie is dus een weddenschap op gerealiseerde variantie, en een handelaar die met de eigen hedget, laat de uitkomst afhangen van waar de koers zich ophoudt.
:::{exercise}
:label: ex-black-scholes-3

**Is de variance risk premium stabiel?** Splits de steekproef in 1990–2007 en
2008–heden. Bereken per periode het gemiddelde verschil tussen VIX en gerealiseerde
volatiliteit met een Newey-West-standaardfout. Bereken met niet-overlappende
maanddata het aantal jaren $T^{*} = (1{,}96\,\SD/\text{gemiddelde})^2$ dat nodig is
voor significantie. Vergelijk met een aandelenpremie van 6% bij 20% volatiliteit.
Solution to ex-black-scholes-3
periods = {"1990-2007": vrp.loc[:"2007"], "2008-heden": vrp.loc["2008":]}
rows = []
for name, sample in periods.items():
    fit = hap.newey_west(sample["verschil"], pd.Series(1.0, index=sample.index, name="const"),
                         lags=42, add_constant=False)
    monthly = sample["verschil"].resample("ME").last().dropna()
    rows.append({
        "periode": name,
        "gemiddeld verschil": sample["verschil"].mean(),
        "NW SE": float(fit.bse.iloc[0]),
        "NW t": float(fit.tvalues.iloc[0]),
        "maanden": len(monthly),
        "jaren nodig (maanddata)": (1.96 * monthly.std(ddof=1) / monthly.mean()) ** 2 / 12,
    })
equity_years = (1.96 * 0.20 / 0.06) ** 2
print(f"jaren nodig voor een equity premium van 6% bij sigma = 20%: {equity_years:.1f}")
pd.DataFrame(rows).set_index("periode").round(4)
jaren nodig voor een equity premium van 6% bij sigma = 20%: 42.7
Het verschil is in beide periodes positief en scherp gemeten: punten over 1990–2007 () en punten vanaf 2008 (). Voor significantie is met maanddata een derde van een jaar nodig (1990–2007) en twee jaar (vanaf 2008), terwijl de aandelenpremie 43 jaar nodig heeft. De kleinere premie na 2008 past bij beide lezingen, namelijk arbitrageurs die een bekende vergissing wegnemen, of een crashrisico dat blijft en daarom beloond blijft. Het meetprobleem van een gemiddeld rendement geldt dus niet voor een premie op tweede momenten.
<!-- Referenties verschijnen automatisch onderaan de pagina. -->- Rubinstein, M. (1994). Implied Binomial Trees. Journal of Finance, 49(3), 771–818. 10.1111/j.1540-6261.1994.tb00079.x
- Sprenkle, C. M. (1961). Warrant Prices as Indicators of Expectations and Preferences. Yale Economic Essays, 1(2), 178–231.
- Boness, A. J. (1964). Elements of a Theory of Stock-Option Value. Journal of Political Economy, 72(2), 163–175. 10.1086/258885
- Samuelson, P. A. (1965). Rational Theory of Warrant Pricing. Industrial Management Review, 6(2), 13–31.
- Black, F., & Scholes, M. (1973). The Pricing of Options and Corporate Liabilities. Journal of Political Economy, 81(3), 637–654. 10.1086/260062
- Merton, R. C. (1973). Theory of Rational Option Pricing. The Bell Journal of Economics and Management Science, 4(1), 141–183. 10.2307/3003143
- Black, F. (1989). How We Came Up with the Option Formula. The Journal of Portfolio Management, 15(2), 4–8. 10.3905/jpm.1989.409198
- Osborne, M. F. M. (1959). Brownian Motion in the Stock Market. Operations Research, 7(2), 145–173. 10.1287/opre.7.2.145
- Boyle, P. P., & Emanuel, D. (1980). Discretely Adjusted Option Hedges. Journal of Financial Economics, 8(3), 259–282. 10.1016/0304-405X(80)90003-3
- Derman, E., & Kamal, M. (1999). When You Cannot Hedge Continuously: The Corrections to Black-Scholes [Quantitative Strategies Research Notes]. Goldman Sachs Equity Derivatives Research. https://emanuelderman.com/when-you-cannot-hedge-continuously-the-corrections-of-black-scholes/
- Derman, E., & Kani, I. (1994). The Volatility Smile and Its Implied Tree [Quantitative Strategies Research Notes]. Goldman Sachs. https://emanuelderman.com/the-volatility-smile-and-its-implied-tree/
- Constantinides, G. M., Jackwerth, J. C., & Perrakis, S. (2008). Mispricing of S&P 500 Index Options (NBER Working Paper No. 14544). National Bureau of Economic Research. 10.3386/w14544
- Black, F. (1976). Studies of Stock Price Volatility Changes. Proceedings of the 1976 Meetings of the American Statistical Association, Business and Economic Statistics Section, 177–181.
- Whaley, R. E. (2000). The Investor Fear Gauge. Journal of Portfolio Management, 26(3), 12–17. 10.3905/jpm.2000.319728
- Carr, P., & Wu, L. (2009). Variance Risk Premiums. The Review of Financial Studies, 22(3), 1311–1341. 10.1093/rfs/hhn038
Deze onafhankelijke site is niet verbonden aan of onderschreven door QuantEcon.
De vormgeving is gebaseerd op het MIT-gelicentieerde
QuantEcon MyST-thema.
Zie THIRD